

Análisis del Mercado de Soja, Flujos Comerciales y Estrategia Empresarial- Campaña (2025/26 - 2026/27)
Por: Lic. Sebastián Salvaro - Co-Founder y director de Simpleza SA
1. Introducción y Contexto Macroeconómico Global
El mercado mundial de la soja y sus subproductos atraviesa una fase de profunda reconfiguración estructural. El cierre de la campaña comercial 2025/26 y la apertura de la 2026/27 han dejado en evidencia que los vectores tradicionales de formación de precios —clima, área sembrada y rendimientos— operan ahora subordinados a un complejo entramado de variables geopolíticas, regulaciones ambientales y transiciones energéticas1. Para comprender la dinámica de la oferta y la demanda internacional, resulta imperativo analizar primero la matriz macroeconómica en la que se insertan estos commodities.
A nivel global, la economía transita a tres velocidades marcadamente distintas:
- Por un lado, Estados Unidos exhibe una resiliencia sostenida por su industria tecnológica y un mercado laboral robusto, con proyecciones de crecimiento del 2,3% para 2026 según el FMI.
- Por otro lado, China enfrenta una desaceleración (4,6% proyectado) condicionada por la debilidad de su consumo interno y un ajuste en su sector inmobiliario.
- Finalmente, la Zona Euro permanece en un virtual estancamiento (0,9%), golpeada por los shocks energéticos derivados de las tensiones en Europa del Este y Medio Oriente.
Esta divergencia macroeconómica se traduce directamente en la volatilidad de los mercados de materias primas. El petróleo, variable proxy fundamental para el complejo oleaginoso debido a los mandatos de biocombustibles, ha experimentado oscilaciones. Con el crudo Brent perforando temporalmente la barrera de los 100 dólares por barril ante las tensiones geopolíticas (particularmente en el estrecho de Ormuz e Irán), la competitividad de los biocombustibles se disparó, alterando la matriz de demanda del aceite de soja. A esto se suma el fortalecimiento global del dólar (medido por el índice DXY), presionado por las decisiones de tasas de interés de la Reserva Federal (Fed), lo cual encarece los commodities para los países importadores y frena parcialmente el comercio internacional.
En el plano local, Argentina, tercer productor global y líder histórico en exportación de subproductos, transita un ordenamiento macroeconómico que impacta directamente en las decisiones del agro. La consolidación de superávits gemelos (comercial y primario), una fuerte desaceleración inflacionaria (perforando el 2% mensual hacia mediados de 2026 y apuntando a un 33,5% interanual) y la acumulación de reservas internacionales por encima de los 50.000 millones de dólares, brindan un marco de mayor previsibilidad. Sin embargo, la persistencia de un tipo de cambio real multilateral apreciado y el elevado costo de capital financiero continúan siendo escollos para la competitividad del productor argentino.
2. Fundamentos de la Oferta Global: Transición de la Campaña 2025/26 a la 2026/27
El balance mundial de soja se perfila hacia una oferta récord, generando un escenario de base estructuralmente bajista para las cotizaciones en Chicago, el cual solo se ve matizado por la avidez de la demanda industrial y los riesgos climáticos inherentes a Sudamérica.
2.1. El Balance del Departamento de Agricultura de EE.UU. (USDA)
De acuerdo con el informe WASDE (World Agricultural Supply and Demand Estimates) de septiembre de 2026, la producción mundial de soja para el ciclo 2026/27 se proyecta en un récord absoluto de 442,3 millones de toneladas, lo que representa un incremento del 3,0% respecto a la campaña previa. Este volumen se sostiene fundamentalmente en la expansión productiva de Estados Unidos, Brasil y la recuperación estabilizada de Argentina.
Para comprender la magnitud de la oferta, la siguiente tabla detalla la hoja de balance mundial consolidada:
Este cuadro va aparte, en Excel y va tamb un dibujo para ilustrar
| Indicador Global (Millones de Toneladas) | Campaña 2024/25 | Campaña 2025/26 (Est.) | Campaña 2026/27 (Proy. WASDE) | Variación 26/27 vs 25/26 |
| Producción Mundial | 398,5 | 429,0 | 442,3 | +3,1% |
| Consumo Global (Molienda + Otros) | 385,2 | 430,0 | 442,0 | +2,8% |
| Exportaciones Totales | 172,1 | 187,0 | 191,6 | +2,4% |
| Inventarios Finales (Stocks) | 104,2 | 125,0 | 124,0 | -0,8% |
Fuente: Elaboración analítica en base a datos del USDA WASDE, septiembre 2026.
A pesar de que el consumo global (+2,8%) acompaña el ritmo de la producción, los inventarios finales globales se mantienen en niveles históricamente holgados (124,0 millones de toneladas), arrojando una relación stock/consumo cercana al 28%. Este nivel de reservas sugiere un mercado con escasas tensiones de abastecimiento primario, limitando estructuralmente las tendencias alcistas sostenidas en el precio del poroto, a menos que ocurra un evento climático significativo.

2.2. Estados Unidos: Rindes Excepcionales y Reestructuración de su Matriz
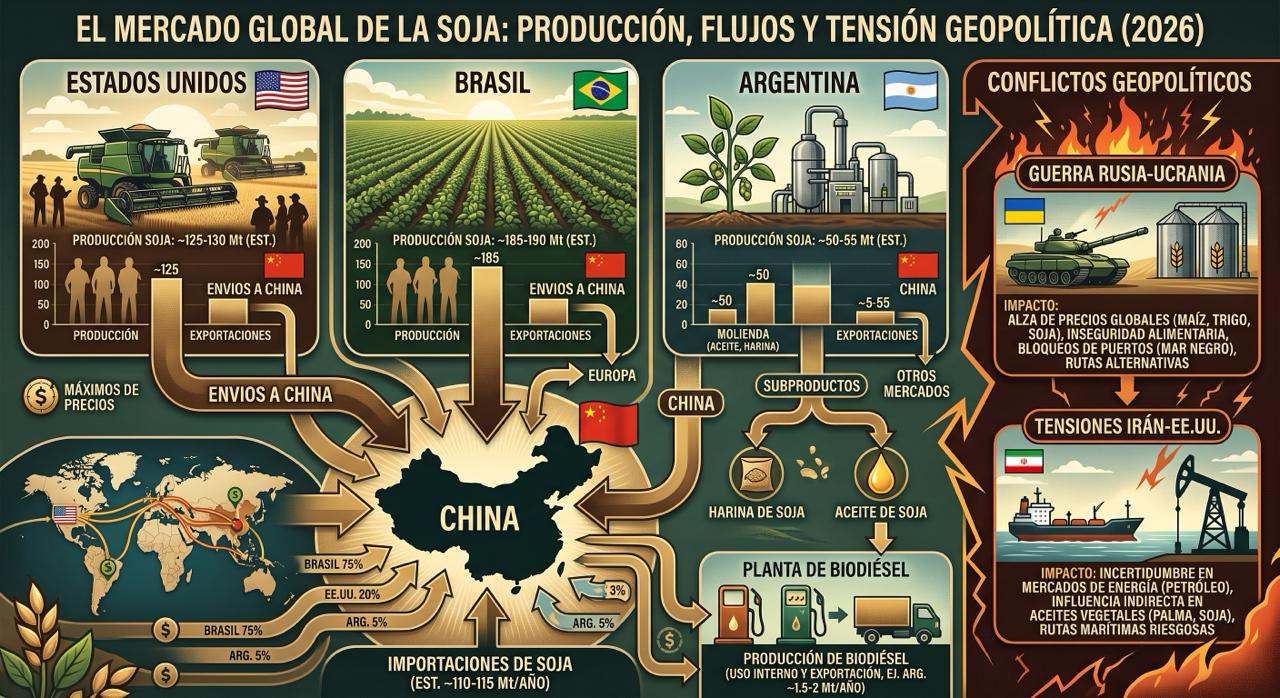
En Estados Unidos, la campaña 2026/27 ha superado las expectativas iniciales del mercado. El USDA revisó al alza la producción estadounidense ubicándola en 123,42 millones de toneladas, sostenida por un área sembrada de 35,1 millones de hectáreas y un rendimiento promedio proyectado en 3,54 toneladas por hectárea.
Sin embargo, el dato más relevante de la coyuntura estadounidense no es el volumen cosechado, sino la absorción interna. La molienda estadounidense se estima en un nivel récord de aproximadamente 74,8 millones de toneladas. Esta intensa actividad industrial está absorbiendo la oferta interna, limitando la capacidad del país para competir en el mercado de exportación de poroto crudo. De hecho, las exportaciones de soja estadounidense cerraron la campaña 2025/26 con ventas acumuladas de aproximadamente 34 millones de toneladas, un 13% por debajo del ciclo previo.
Para la 2026/27, el USDA proyecta exportaciones en torno a los 46 millones de toneladas, un volumen que, aunque superior al año anterior, confirma que EE.UU. cede terreno frente a Sudamérica para priorizar su valor agregado interno.
2.3. Brasil: La Hegemonía Ininterrumpida
Brasil se ha consolidado como el árbitro indiscutido de los precios agrícolas globales. Para el cierre de la campaña 2025/26, la Compañía Nacional de Abastecimiento (CONAB) validó una cosecha récord histórica de 180,6 millones de toneladas, sostenida por una superficie que supera las 45 millones de hectáreas.
El dinamismo exportador brasileño es el principal factor bajista en Chicago. Entre enero y junio de 2026, Brasil ya había embarcado 69,6 millones de toneladas de soja, marcando un incremento del 7,1% interanual. Esta agresividad comercial se explica por una combinación de alta capacidad productiva y una divisa devaluada (el real oscilando sobre los 5,15 reales por dólar), lo que otorga una gran competitividad a sus puertos y un estímulo innegable para que el productor liquide su cosecha.
Para la campaña 2026/27, las proyecciones iniciales del USDA sitúan a Brasil cómodamente en 186 millones de toneladas, reafirmando que Sudamérica es el principal proveedor oleaginoso del planeta.
2.4. Argentina: Resiliencia Climática, Políticas Fiscales y Expansión Relativa
El escenario productivo en Argentina para el ciclo 2026/27 se caracteriza por un cauteloso optimismo agronómico, impulsado por variables climáticas y fitosanitarias, aunque fuertemente condicionado por los márgenes de rentabilidad.
El cierre de la campaña 2025/26 arrojó una producción de entre 49,5 millones de toneladas (según estimaciones de la SAGyP) y 51,5 millones de toneladas (según la Bolsa de Comercio de Rosario). Este volumen se logró gracias a rendimientos que, promediando las 3,07 toneladas por hectárea a nivel nacional, lograron compensar una caída previa del 10% en el área sembrada12. De este total, la industria absorbió masivamente unas 48,5 millones de toneladas para molienda, relegando la exportación de poroto crudo a apenas 7 millones de toneladas y permitiendo una recomposición de los stocks finales a niveles de 5,36 a 6,3 millones de toneladas.
De cara a la siembra de la campaña 2026/27, la Bolsa de Comercio de Rosario proyecta un incremento del 2% en el área sojera, alcanzando los 16,7 millones de hectáreas. Las razones subyacentes de esta expansión son múltiples y revelan la dinámica de sustitución entre los distintos cultivos:
- Perspectivas Climáticas (El Niño): Los pronósticos del IRI y la NOAA confirman la prevalencia del fenómeno El Niño con altas probabilidades (superiores al 80%) hacia el último trimestre de 2026 y primer trimestre de 2027. Esto augura precipitaciones superiores a lo normal en la franja pampeana y el Litoral, garantizando reservas hídricas cruciales para el llenado de grano.
- El Factor Fitosanitario ("Chicharrita"): La plaga Spiroplasma kunkelii causó impactos negativos en el maíz tardío durante la campaña pasada. La cautela a la recurrencia de la plaga, combinada con altos costos de inversión, ha provocado que muchos productores prefieran la siembra de la soja. Consecuentemente, el área de intención de maíz se ha contraído (proyectando una caída interanual en superficie o un estancamiento en la frontera de las 67,5 millones de toneladas), cediendo valiosas hectáreas en el centro y norte del país a la oleaginosa.
- Desgravación Fiscal: El gobierno oficializó un sendero de reducción progresiva de los Derechos de Exportación (retenciones) para el complejo sojero, estipulando una baja escalonada del 24% actual al 21% hacia diciembre de 2027. Si bien el reclamo del sector apunta a la eliminación total, este cronograma permite a los productores proyectar márgenes ligeramente más holgados a futuro.
A nivel de márgenes operativos, la relación insumo-producto plantea desafíos. Aunque el incremento en los costos de labores (23% interanual medidos en dólares por unidad de trabajo) y fletes mantiene la rentabilidad de la soja atada a la maximización de la eficiencia y el control del presupuesto.
3. Demanda Internacional: La Bifurcación de los Destinos y sus Razones
La narrativa histórica donde China compraba el poroto y el resto del mundo consumía los subproductos ha mutado hacia un ecosistema comercial mucho más complejo. Hoy, la demanda internacional está moldeada por políticas de seguridad alimentaria, tensiones comerciales y la transición energética global.
3.1. La Paradoja de China: Importaciones Récord vs. Políticas de Reducción
China se mantiene como el centro gravitacional del mercado de la soja, absorbiendo cerca del 60% de los envíos globales. Durante el año 2025, el gigante asiático importó un volumen récord histórico de 112 millones de toneladas. Sudamérica fue el gran ganador de este hito, proveyendo el 83% del total (liderado abrumadoramente por Brasil, con Argentina recuperando una porción estratégica).
Sin embargo, este récord contrasta con las directrices oficiales de seguridad alimentaria. En 2023, el Ministerio de Agricultura y Asuntos Rurales (MARA) lanzó un plan con el objetivo de reducir la dependencia de la proteína importada. La meta oficial es disminuir la tasa de inclusión de harina de soja en las raciones de cerdos y aves del 14,5% (registrado en 2022) a menos del 13% para 2025, y hacia un 10% para 2030.
Para lograrlo, China está impulsando agresivamente el uso de alimento animal fermentado, un proceso biológico que descompone proteínas y factores antinutricionales para mejorar la absorción de nutrientes y la digestibilidad. Esta tecnología permite reemplazar la harina de soja por insumos locales más baratos, como el salvado de trigo, harinas de colza, girasol e incluso subproductos del arroz y la mandioca. Organizaciones de gran escala como Muyuan Foods ya han logrado reducir sus tasas de inclusión por debajo del 8%.
¿Cómo se explica entonces el récord de importaciones de 112 millones de toneladas si la política dicta reducir el consumo?
La respuesta radica en los precios y el volumen de oferta de Brasil. La masiva expansión productiva sudamericana provocó una marcada baja en los precios internacionales. El costo promedio de la soja importada por China cayó de 723 dólares por tonelada en agosto de 2022 a 443 dólares por tonelada en agosto de 2025, prolongando las bajas de costos (alrededor de un 12% adicional en el mercado de harinas) durante el transcurso de 2026. Frente a una materia prima de bajo costo, los productores pecuarios chinos encontraron altamente rentable mantener tasas de inclusión elevadas y expandir sus planteles. La rentabilidad de corto plazo neutralizó la estrategia de seguridad alimentaria.
Adicionalmente, las crecientes tensiones comerciales entre Washington y Beijing han consolidado a Sudamérica como el socio preferencial para China, en detrimento de los agricultores de Estados Unidos.
3.2. Regulación Europea (EUDR) y el Reto de la Trazabilidad
Mientras Asia prioriza volumen y precio, la Unión Europea está redefiniendo el acceso a sus mercados mediante la imposición de rigurosos estándares ambientales. El Reglamento Europeo sobre Productos Libres de Deforestación (EUDR - Regulación 1115/2023) exige que todas las importaciones de materias primas críticas (soja, carne bovina, madera, cacao, etc.) y sus derivados que ingresen al bloque estén libres de deforestación ocurrida después del 31 de diciembre de 2020.
La aplicación para grandes y medianos operadores entra en plena vigencia el 30 de diciembre de 2026. El incumplimiento acarrea multas (hasta el 4% de la facturación anual del importador) y el bloqueo inmediato de la mercadería.
Dado que el mercado europeo representa miles de millones de dólares anuales para la exportación de harina de soja y biodiésel argentino, la cadena agroindustrial local debió diseñar una respuesta sistémica. Así nace VISEC (Visión Sectorial del Gran Chaco y otras regiones), una plataforma tecnológica de trazabilidad unificada.
VISEC funciona como un motor de interoperabilidad. La plataforma cruza obligatoriamente la geolocalización (polígonos) de los lotes agrícolas asociados al RENSPA de SENASA, con las bases de datos oficiales. A través de esta "Diligencia Debida" automatizada, el importador europeo recibe un certificado respaldado por datos oficiales que valida la legalidad y el estatus libre de deforestación del cargamento, posicionando a la Argentina con una ventaja competitiva frente a otros orígenes.
4. La Fractura del Complejo: Revolución Energética y la Dinámica de la Harina
La industrialización de la soja experimenta un cambio histórico. La molienda global se proyecta en aumento, pero las motivaciones para extraer aceite y harina divergen de manera dramática entre el norte y el sur del continente americano.
4.1. Estados Unidos: El Crédito 45Z y el Uso Interno del Aceite
En Estados Unidos, la agenda de transición energética ha reconfigurado por completo la demanda interna. La Agencia de Protección Ambiental (EPA) ha establecido obligaciones de volumen de biocombustibles renovables históricamente altas para 2026 y 2027.
El principal catalizador de esta transformación es la entrada en vigencia del Crédito Fiscal a la Producción de Combustible Limpio, conocido como la norma 45Z. Esta norma otorga los beneficios tributarios basándose en la Intensidad de Carbono y establece que, a partir de 2026, los incentivos aplican exclusivamente a combustibles derivados de materias primas cultivadas en Norteamérica.

Esta medida ha desincentivado las importaciones estadounidenses de materias primas foráneas. El Aceite de Cocina Usado (UCO) importado desde China, el sebo australiano y el aceite de soja argentino han quedado marginados del subsidio.
En consecuencia, las refinerías estadounidenses deben abastecerse internamente. El USDA proyecta que aproximadamente 8,07 millones de toneladas de aceite de soja local (cerca del 55% de toda la producción del país) serán absorbidas del mercado alimenticio y exportador para ser convertidas en biocombustibles durante el ciclo 2026/27. Estados Unidos ha reducido su rol como proveedor global de aceite de soja, elevando las primas domésticas y obligando a los importadores a volcarse hacia Sudamérica.
4.2. El Excedente de Harina y la Posición de Brasil sobre Argentina
La contrapartida de la política energética estadounidense es una fuerte presión en el mercado de la harina de soja. Para satisfacer la demanda interna de aceite, la industria estadounidense muele el poroto a niveles récord. Sin embargo, el proceso rinde un 80% de harina y apenas un 20% de aceite. Esto genera un excedente monumental de harina que el mercado ganadero interno no tiene capacidad de consumir. Por lo tanto, EE.UU. vuelca saldos exportables de harina (proyectados en aproximadamente 19,7 millones de toneladas) en el mercado internacional, compitiendo por precio y deprimiendo las cotizaciones.
Simultáneamente, el tablero sudamericano de molienda se ha revertido. Históricamente, Argentina fue el indiscutido primer exportador mundial de harina y aceite de soja. Sin embargo, la combinación de sequías previas, una alta capacidad instalada ociosa y un esquema impositivo restaron incentivos para la molienda local.
Brasil y Estados Unidos capitalizaron esta debilidad. Durante la campaña, Brasil no solo batió récords de exportación de grano, sino que incrementó fuertemente su industrialización, desplazando a Argentina y consolidándose como el primer exportador mundial de harina de soja
Con exportaciones de harina que rozaron las 26,9 millones de toneladas, Brasil ganó terreno en mercados cruciales en el Sudeste Asiático (como Indonesia) y la Unión Europea
Para que la industria aceitera recupere su liderazgo, resulta imperativo que la cosecha nacional 26/27 recupere un piso firme superior a las 50 millones de toneladas, permitiendo diluir los costos fijos.
5. Correlación y Competencia Inter-Commodities en la Matriz Productiva
El análisis de la soja es inseparable del ecosistema de commodities agrícolas y energéticos. Las decisiones del productor agropecuario responden a matrices de sustitución y costos de oportunidad cruzados.
5.1. El Eslabón Energético: El Vínculo entre el Petróleo y el Complejo Oleaginoso
Existe una sólida correlación histórica entre el precio del barril de crudo Brent y la cotización de la soja en Chicago. Con un barril de Brent operando con altísima volatilidad (fluctuando desde picos de 97 dólares por barril para converger en promedios proyectados de 82 dólares por barril para 2026 y 65 dólares por barril hacia 2027), el margen de producción de biodiésel sufre fuertes oscilaciones.
Un petróleo firme y sostenido garantiza que la producción de biodiésel mantenga su rentabilidad. Cuando el crudo se encarece, el aceite de soja acompaña la subida, traccionando el precio del poroto entero al alza, actuando como un soporte vital que evita que las grandes cosechas sudamericanas presionen aún más a la baja las cotizaciones.

5.2. Dinámica Soja - Maíz: La Sustitución y Costos de Insumos
En la región pampeana argentina, la relación entre soja y maíz define la geografía de la campaña. El cierre del ciclo 2025/26 marcó una producción de maíz récord de 71,5 millones de toneladas, superando las 44 millones de toneladas de exportación. Sin embargo, la apertura 2026/27 está signada por la cautela sanitaria.
El ataque del insecto vector Dalbulus maidis afectó los rendimientos del maíz de siembra tardía en el norte y centro del país. Como respuesta, los productores han decidido contraer el área maicera reasignando esos lotes a la soja.
Esta migración hacia la oleaginosa también se explica por la ecuación financiera de los insumos. El cultivo de maíz es capital-intensivo, requiriendo fertilizantes nitrogenados. Gracias a un abaratamiento relativo reciente, la relación de intercambio muestra que se requieren aproximadamente 3,1 toneladas de maíz para adquirir una tonelada de Urea, frente a 2,2 toneladas de soja. Ante un contexto de altas tasas de financiamiento local, el productor opta en muchos casos por la soja para minimizar el capital inmovilizado.
5.3. El Trigo como Dinamizador Financiero
El trigo completa el engranaje del sistema de rotación. Con un balance mundial ajustado, las cotizaciones internacionales se fortalecieron. En Argentina, la campaña 2026/27 se perfila favorable, con la expectativa de superar las 21 millones de toneladas de producción. Este ingreso anticipado de caja a mediados del verano permite a las empresas agrícolas solventar los costos directos de la implantación de la soja de segunda, cerrando el flujo de fondos operativo anual.
6. La Nueva Visión Empresarial: Análisis de Datos
Las profundas transformaciones en la formación de precios y las crecientes barreras comerciales globales exigen un salto cualitativo en la gestión de las empresas agropecuarias.
6.1. Inteligencia de Negocios y Construcción de Pisos de Precios
La volatilidad del mercado de soja (condicionado por el clima de Brasil, las compras de China y las resoluciones de la EPA en EE.UU.) ha vuelto indispensable adoptar estrategias basadas en la Inteligencia de Negocios. El productor debe partir de una "Decisión" comercial, definir la "Información" requerida, y finalmente capturar el "Dato" preciso.
En términos comerciales, esto se traduce en abandonar la comercialización lineal y adoptar estrategias de coberturas sintéticas en los mercados a término (MATBA-Rofex). En un escenario de volatilidad, la estrategia idónea radica en capturar los picos de mercado para cerrar pisos de precios en dólares por tonelada mediante opciones PUT o herramientas forward, desligando la decisión de venta física de la decisión de rentabilidad.
7. Conclusiones y Proyecciones Finales
La síntesis analítica del mercado global del complejo soja para la clausura de la campaña 2025/26 y el desarrollo de la 2026/27 arroja lineamientos determinantes:
- La Dinámica Poroto-Aceite: El empuje de los biocombustibles amparado bajo la normativa 45Z en Estados Unidos es un cambio estructural profundo. Al retener aproximadamente 8,07 millones de toneladas de aceite de soja para el mercado energético interno y priorizar materias primas locales, EE.UU. ha generado una sobreproducción estructural de harina de soja. Esta dinámica deprime los precios internacionales de los subproductos proteicos e incrementa la competencia exportadora.
- El Rediseño del Liderazgo Industrial Sudamericano: La Argentina enfrenta el desafío de haber sido superada por Brasil en la exportación global de harina de soja. Para recuperar participación en el Sudeste Asiático o Europa, Argentina depende de sostener cosechas por encima de las 50 millones de toneladas.
- Seguridad Alimentaria vs. Realidad de Precios: Aunque China ha diseñado un plan para reducir las tasas de inclusión de harina de soja en las raciones animales, las importaciones marcan récords (112 millones de toneladas). Frente a la soja sudamericana con valores en dólares por tonelada a la baja, los productores asiáticos mantienen altos niveles de consumo para maximizar márgenes de corto plazo.
- Trazabilidad como Condición de Acceso: A partir de finales de 2026, la implementación del reglamento EUDR de la Unión Europea exigirá garantías ambientales demostrables27. Plataformas como VISEC en Argentina permiten monetizar el cumplimiento de normativas de deforestación cero, garantizando acceso a mercados clave.
En suma, el ciclo 2026/27 representa la consolidación de un complejo agroindustrial donde la energía afecta el destino de los aceites, las políticas moldean las fronteras comerciales, y la eficiencia depende de la capacidad de adaptación en la cadena de valor.