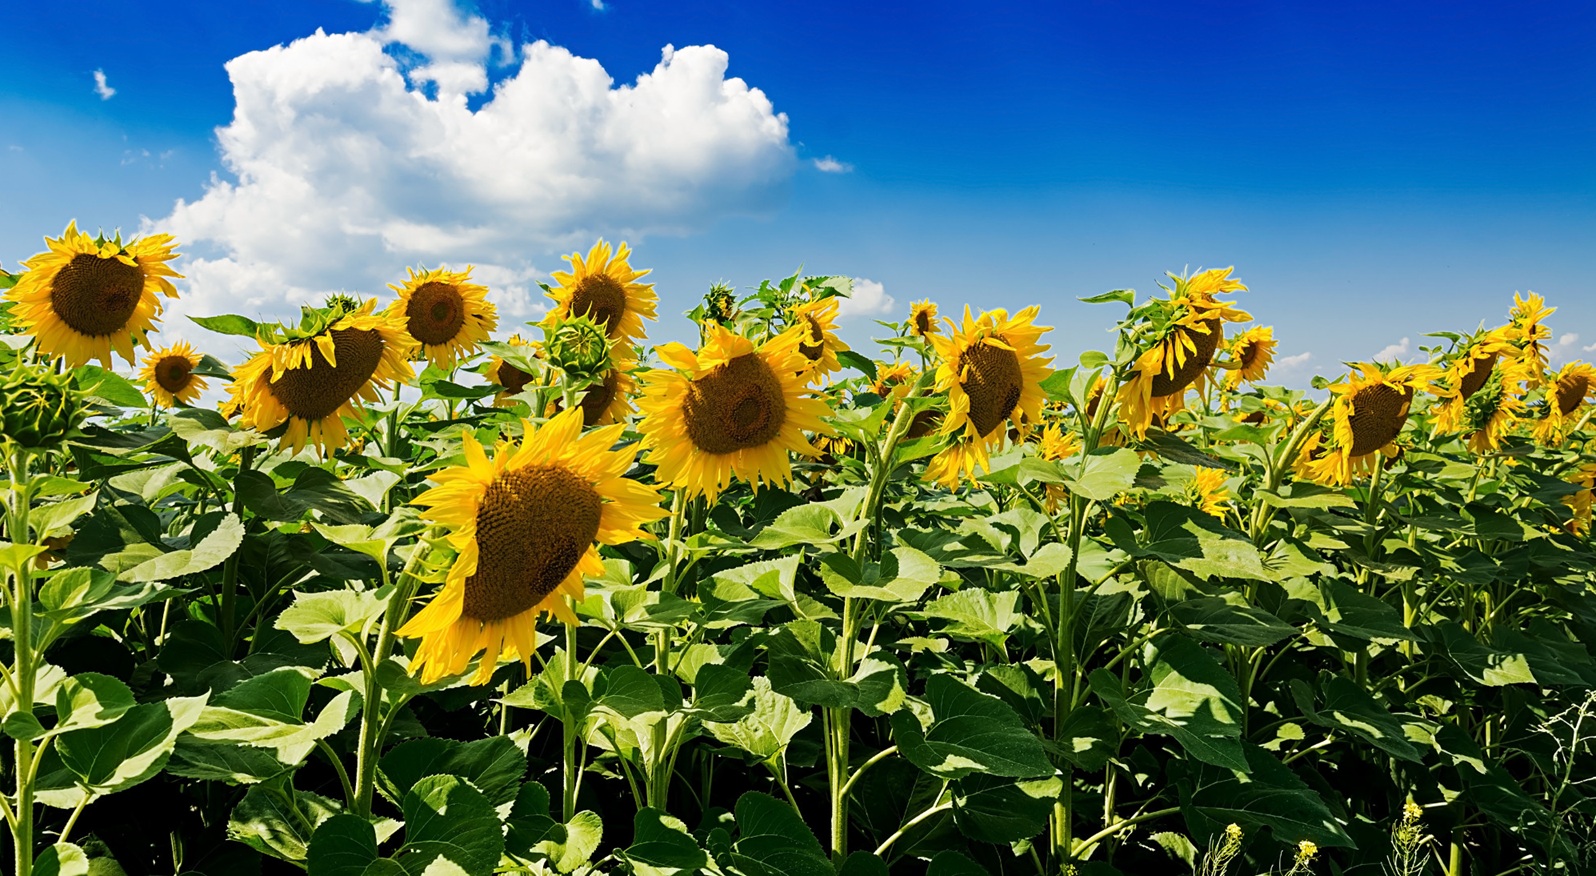

Argentina se encuentra ante una oportunidad estratégica excepcional en esta campaña girasolera
Por Sebastián Salvaro – Co-founder de Simpleza SA
Resumen Ejecutivo
El mercado internacional del complejo girasolero mantiene un escenario de marcada firmeza, resistiendo la presión estacional que tradicionalmente impone el avance de la cosecha en el hemisferio norte. Si bien la producción mundial de grano se recupera un 14,9% interanual hasta alcanzar 63,62 millones de toneladas, las trabas logísticas en la cuenca del Mar Negro y los elevados fletes marítimos continúan limitando el ritmo de exportación. Esta restricción sostiene primas significativas para el aceite de girasol respecto a los aceites de soja y palma.
En este marco, la Argentina consolida una posición destacada en el abastecimiento internacional. Entre enero y agosto, las exportaciones del complejo se expandieron un 89,6% en volumen. En el plano productivo interno, las proyecciones para la campaña nacional se ubican entre 6,74 y 7,0 millones de toneladas según estimaciones locales y privadas, con proyecciones del USDA que llegan a 8,0 millones de toneladas.
Con más del 98% de los lotes en condición entre normal y excelente, y un avance fluido en las labores de siembra, la gestión comercial argentina se orienta a capturar márgenes positivos apoyados en la desgravación gradual de derechos de exportación y en las bonificaciones por contenido graso.
Contexto Global y Variables de Impacto en los Precios de los Aceites
La recomposición de la cosecha global de girasol está explicada por la recuperación productiva en Ucrania (+21,5%), Rusia (+20%) y la Unión Europea (+12,7%). A pesar de este mayor volumen, las fricciones geopolíticas e infraestructurales en la región de Eurasia han incentivado a las industrias locales a procesar internamente la materia prima, reduciendo la oferta exportable de semilla en bruto.
Además de la oferta de molienda y el costo de los fletes marítimos, la formación de precios del aceite de girasol y de los aceites vegetales en general se encuentra atravesada por variables clave de oferta, demanda y política energética:
- Mandatos de Biocombustibles y Políticas Energéticas: El incremento de la mezcla obligatoria de biodiésel en Indonesia con aceite de palma retira un volumen considerable de aceite del mercado alimenticio global. Esto reorienta la demanda hacia aceites sustitutos como el de girasol y colza, elevando sus pisos de cotización.
- Regulaciones de Sustentabilidad y Trazabilidad (EUDR): Las exigencias de la Unión Europea sobre deforestación imponen trabas y mayores costos operativos a las cadenas de valor de la soja y la palma. El aceite de girasol y la colza se benefician de un menor riesgo regulatorio, estimulando un vuelco de la demanda industrial europea hacia estas materias primas.
- Relación Stock/Consumo en Mínimos Históricos: La relación stock/consumo combinada para los cuatro aceites principales, palma, soja, girasol y colza mínimo de nueve campañas, lo que otorga una extrema sensibilidad a los precios ante cualquier disrupción climática o logística.
- Precios del Petróleo Crudo: Al ser insumos para el sector energético, el valor de los aceites vegetales mantiene un elevado arbitraje con las cotizaciones del petróleo crudo WTI y Brent. Escenarios de energía firme sostienen los márgenes de refinación de biocombustibles y presionan al alza los aceites alimenticios.
| Variable / Región | Variación Interanual | Impacto en el Mercado |
| Cosecha Global de Semilla | +14,9% (63,62 Mt) | Recomposición de stocks a niveles manejables. |
| Consumo Mundial de Aceite | +15,0% | Fuerte absorción de la demanda alimenticia en Asia. |
| Importaciones Globales de Aceite | +27,3% | Reposición de inventarios industriales. |
| Relación Stock/Consumo de Aceites | Caída del 14% al 13% | Mínimo en nueve campañas para los cuatro aceites principales. |
Situación Productiva en Argentina: Avance, Cuencas y Estado de los Lotes
La campaña agrícola argentina se encamina hacia un ciclo de alta productividad, con una intención de siembra que supera las 3,1 millones de hectáreas y un avance nacional de implantación que ya cubre el 36,1% del área proyectada (1.121.000 hectáreas).
- Diferenciación Regional: Las labores de siembra finalizaron de manera anticipada en las regiones del NEA y en el Centro-Norte de Santa Fe, mientras que la incorporación de cuadros avanza con ritmo sostenido sobre el sur pampeano y el sudoeste y sudeste de Buenos Aires.
- Condición de los Cultivos: El 98,4% de los lotes monitoreados a nivel país presenta un estado entre normal y excelente, beneficiado por reservas hídricas favorables originadas en recargas otoñales y un patrón climático de neutralidad cálida.
| Estimador | Superficie Proyectada (Mha) | Producción Estimada (Mt) |
| Bolsa de Cereales de Buenos Aires | 3,10 | 7,00 |
| Oil World | 3,25 | 6,74 |
| Secretaría de Agricultura (SAGyP) | 3,19 | En evaluación |
| USDA | S/D | 8,00 |
Complejo Agroindustrial Argentino: Molienda, Comercio Exterior y Regulaciones
La industria aceitera nacional responde activamente a la demanda internacional de subproductos. Durante los primeros ocho meses del año las compras internas de materia prima por parte de las fábricas treparon un 41,7% interanual (alcanzando 1,7 millones de toneladas), lo que permitió que la molienda para procesamiento de aceite y harina creciera un 22,6% hasta las 1,1 millones de toneladas.
En el frente externo, el volumen exportado de grano y derivados creció un 89,6%, totalizando 3,4 millones de toneladas despachadas y garantizando a la Argentina el abastecimiento del 12,8% del comercio mundial de aceite. Este dinamismo se ve complementado por variables macroeconómicas y regulatorias locales:
- Esquema Arancelario: Tras la baja inicial de derechos de exportación (DEX) del 5,5% al 4,5%, se implementó un cronograma de reducción gradual semestral que fija la alícuota en 3,5% para converger al 3%, restituyendo competitividad y mejorando la capacidad teórica de pago de la demanda interna.
- Relaciones Insumo-Producto: La estructura de costos exhibe una mejora favorable para el productor en combustibles (-12,3%) y fertilizantes (-10,3%), amortiguando el encarecimiento relativo observado en la semilla híbrida.
Conclusión
En conclusión, la Argentina se encuentra ante una oportunidad estratégica excepcional en esta campaña girasolera: la coincidencia de un ciclo productivo local altamente favorable —con más de 3,1 millones de hectáreas bien implantadas y excelente sanidad— se combina con una demanda global estructuralmente firme impulsada por las restricciones en el Mar Negro, los mandatos de biodiésel en Asia y las exigencias ambientales europeas.
Frente a este contexto, la competitividad ganada por la baja de retenciones y las bonificaciones por materia grasa posiciona al girasol no solo como un cultivo clave para sostener los márgenes del productor, sino como un motor fundamental en la generación de divisas agroindustriales para el país.