
El nuevo mapa de incentivos que puede cambiar las inversiones del agro
Por CPN Héctor Tristán
La amortización acelerada, la recuperación del IVA y las exenciones provinciales abren oportunidades para modernizar establecimientos agropecuarios y agregar valor a la producción. Pero el verdadero beneficio dependerá de una decisión clave: cómo estructurar, localizar y financiar cada proyecto.
Durante décadas, buena parte de las inversiones del sector agropecuario argentino se realizaron sin un horizonte suficientemente estable de incentivos fiscales. La necesidad de incorporar tecnología, mejorar la productividad o ampliar instalaciones fue muchas veces más determinante que los estímulos tributarios disponibles.
Ese escenario comienza a modificarse. La aparición del Régimen de Incentivo para Medianas Inversiones (RIMI), junto con diversos instrumentos provinciales de promoción, configura un conjunto de oportunidades que merece ser examinado desde una perspectiva empresarial.
No estamos frente a un régimen único y uniforme. Por el contrario, conviven mecanismos de amortización acelerada, devolución de créditos fiscales, exenciones de Ingresos Brutos, reducción de impuestos patrimoniales, subsidios y financiamiento promocional.
La cuestión novedosa no consiste solamente en conocerlos. Consiste en determinar cuál genera el mayor beneficio económico para una inversión concreta.
El RIMI: una oportunidad para las pymes agropecuarias
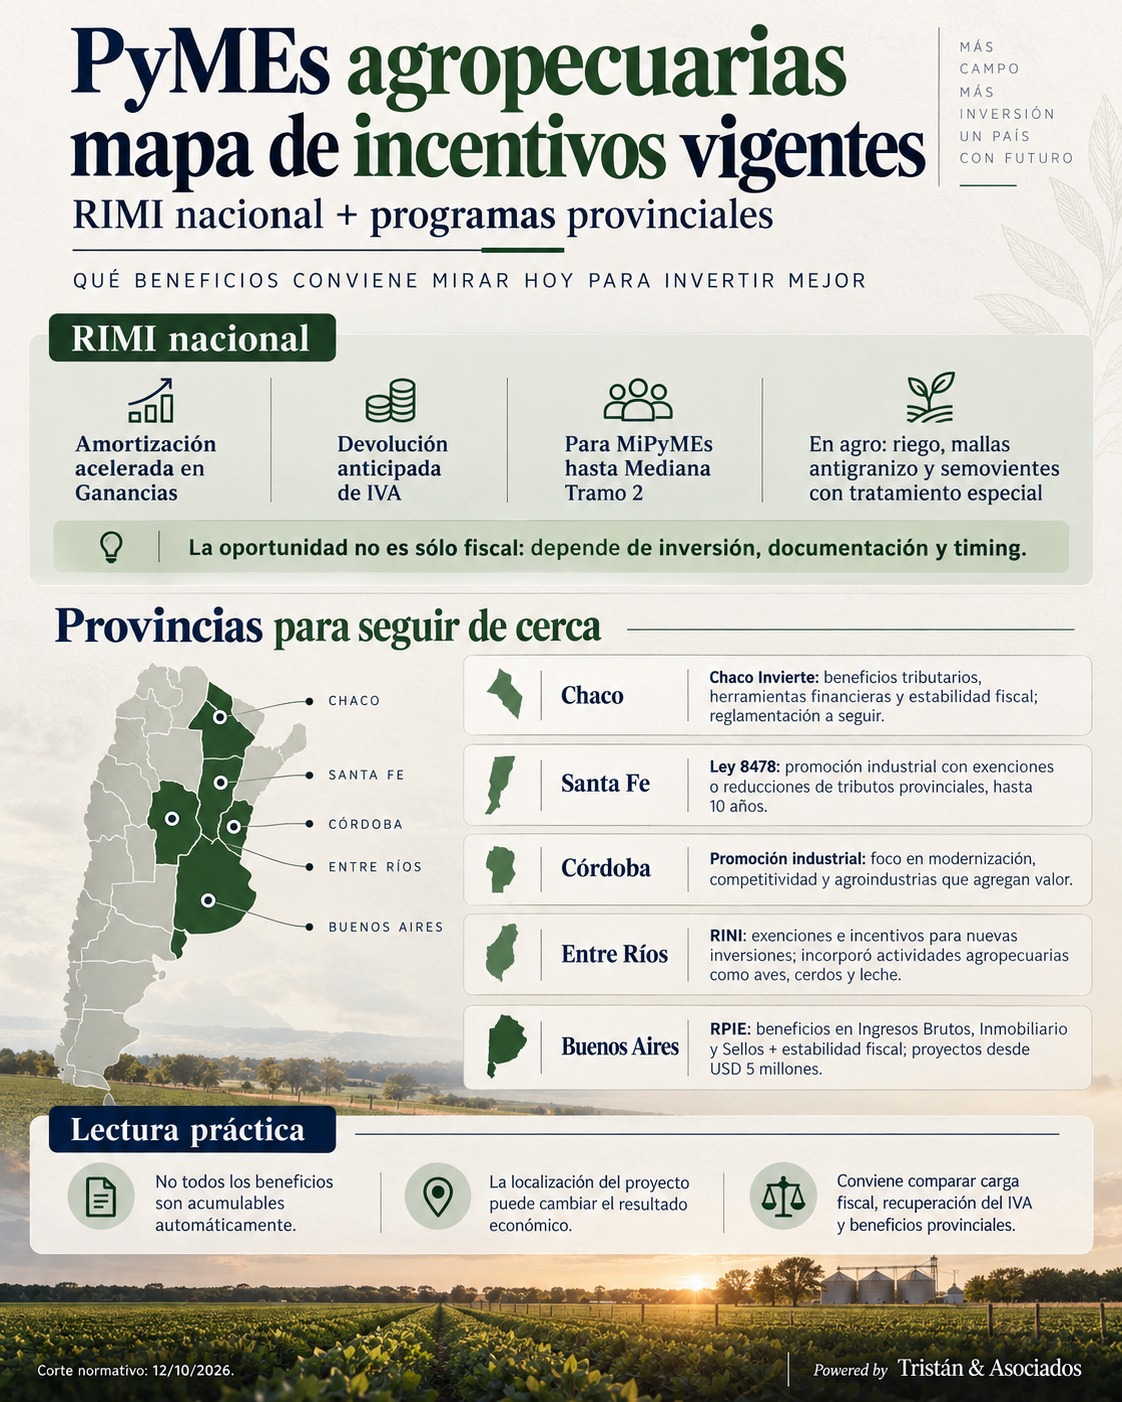
Instituido por la Ley 27.802 y reglamentado por el Decreto 242/2026 y las disposiciones complementarias de ARCA, el RIMI incorpora una herramienta especialmente interesante para las micro, pequeñas y medianas empresas, hasta el Tramo 2 inclusive.
El sistema comprende inversiones productivas en determinados bienes nuevos amortizables y obras directamente afectadas a la actividad económica. Quedan excluidos los activos financieros, los bienes de cambio y otros bienes expresamente no admitidos.
Los montos mínimos generales se establecen según la dimensión empresarial: USD 150.000 para microempresas, USD 600.000 para pequeñas empresas, USD 3,5 millones para medianas del Tramo 1 y USD 9 millones para las del Tramo 2.
Sin embargo, una de las mayores virtudes del régimen para el agro reside en sus excepciones.
Las inversiones elegibles en sistemas y equipos de riego, mallas antigranizo, determinados bienes de alta eficiencia energética y semovientes amortizables pueden recibir beneficios sin necesidad de cumplir aquellos montos mínimos.
La diferencia es sustancial. Un productor que moderniza su sistema de riego puede encontrarse dentro del régimen, aunque su inversión no alcance el umbral previsto para otros bienes de capital. Lo mismo sucede con determinadas inversiones destinadas a mejorar la eficiencia energética o la genética reproductiva, siempre que se verifique su encuadramiento reglamentario.
Esta orientación introduce un criterio de política económica atendible: promover inversiones que aumenten productividad, reduzcan riesgos climáticos y mejoren la utilización de recursos naturales.
Ganancias e IVA: dos beneficios que modifican el flujo financiero
El RIMI actúa fundamentalmente sobre dos variables tributarias.
En el impuesto a las ganancias permite una amortización acelerada. Para bienes muebles alcanzados por la regla general, contempla su deducción en dos cuotas anuales iguales. En determinados equipos de riego, eficiencia energética, mallas antigranizo y semovientes amortizables admite incluso una única cuota anual.
Para las obras productivas se prevé una vida útil fiscal reducida, conforme las condiciones legales.
Conviene distinguir el efecto económico de estas disposiciones: la amortización acelerada no representa necesariamente una exención definitiva del impuesto, sino una anticipación de deducciones, que mejora la disponibilidad de fondos y puede incrementar el valor actual de la inversión.
El segundo instrumento es la devolución de créditos fiscales de IVA vinculados con las inversiones promovidas, cuyo cómputo para solicitar el reintegro se habilita después de transcurridos tres períodos fiscales mensuales, sujeto al procedimiento y las condiciones aplicables.
Para empresas agropecuarias con inversiones intensivas en equipamiento e infraestructura, adelantar la recuperación de un crédito fiscal puede resultar tan relevante como obtener una reducción de la carga tributaria.
El beneficio debe medirse, entonces, no solamente en impuestos, sino también en capital de trabajo y costo financiero.
Las provincias entran en escena
Mientras el RIMI opera principalmente sobre tributos nacionales, distintas provincias utilizan herramientas orientadas a disminuir los costos de instalación y funcionamiento de los establecimientos productivos.
Entre Ríos constituye un ejemplo particularmente significativo. Su Régimen de Incentivo a las Nuevas Inversiones (RINI), ampliado para incorporar actividades productivas agropecuarias y otras cadenas de valor, prevé importantes exenciones sobre tributos provinciales, con horizontes que pueden alcanzar entre quince y veinte años según las condiciones del proyecto.
Se trata de un estímulo diferente del nacional: no procura solamente anticipar recuperaciones fiscales, sino reducir determinados costos tributarios durante una parte considerable de la vida económica de la inversión.
Córdoba cuenta con instrumentos de promoción industrial orientados a modernización, activos fijos, innovación y generación de empleo. Su interés para el agro aparece especialmente cuando la producción primaria se integra con procesos de industrialización y transformación agroalimentaria.
Santa Fe ofrece herramientas de promoción industrial y beneficios tributarios específicos para 2026, algunos relacionados con costos energéticos. Nuevamente, corresponde distinguir las actividades manufactureras alcanzadas de la explotación primaria que no necesariamente recibe idéntico tratamiento.
Buenos Aires reglamentó su Régimen Provincial de Inversiones Estratégicas, con beneficios vinculados a Ingresos Brutos, Sellos e Inmobiliario. No obstante, su inversión mínima de USD 5 millones orienta principalmente el instrumento hacia proyectos de mayor escala.
El mapa incorpora también una novedad inmediata: Chaco publicó el 9 de octubre de 2026 la Ley 4268-F, denominada Chaco Invierte. La norma contempla incentivos tributarios, herramientas financieras y estabilidad fiscal para nuevos proyectos y ampliaciones. Su implementación efectiva deberá seguirse conforme avance la reglamentación.
Corrientes, por su parte, dispone de un régimen provincial de promoción de inversiones de larga trayectoria, con especial interés para actividades productivas y agroindustriales.
La conclusión es clara: el atractivo fiscal de una inversión ya no depende exclusivamente de la legislación nacional.
¿Se pueden aprovechar simultáneamente los beneficios?
Aquí aparece una cuestión técnica central que podría quedar inadvertida ante el entusiasmo por los incentivos.
El RIMI establece una exclusión vinculada con el acceso a otros regímenes promocionales respecto de las mismas inversiones. Por lo tanto, no corresponde presumir que los beneficios nacionales y provinciales pueden acumularse sin restricciones.
Es indispensable examinar los sujetos, los bienes y proyectos promovidos, el alcance de cada beneficio y las reglas de incompatibilidad.
La planificación debe permitir comparar alternativas y, cuando jurídicamente corresponda, separar inversiones elegibles, sin recurrir a divisiones artificiales que desnaturalicen la operación económica.
También habrá que considerar requisitos de inscripción, certificado MiPyME, situación fiscal, documentación respaldatoria, fecha de realización y efectiva puesta en marcha de los bienes.
El beneficio fiscal no comienza al presentar una declaración jurada. Comienza mucho antes, cuando se diseña correctamente el proyecto de inversión.
De la promoción tributaria a la decisión empresaria
Pensemos en tres situaciones habituales.
Una empresa agrícola que proyecta incorporar riego tecnificado deberá analizar especialmente las excepciones y la amortización acelerada del RIMI.
Un establecimiento lechero o avícola que planea ampliar sus instalaciones en Entre Ríos tendrá razones para examinar el régimen provincial y sus beneficios de largo plazo.
Una pyme que decide incorporar una planta de procesamiento de granos o industrialización de alimentos deberá estudiar, además del tratamiento nacional, las ventajas específicas de localizarse en una determinada provincia o parque industrial.
En todos los casos, la elección exige construir un flujo económico que considere inversión inicial, impuestos, recuperaciones, financiamiento, costos operativos y riesgos de cumplimiento.
Es aquí donde el asesoramiento tributario puede aportar un valor diferente: transformar normas promocionales dispersas en decisiones cuantificables.
La Argentina necesita elevar su inversión productiva, especialmente en un sector que combina capacidad exportadora, incorporación tecnológica y arraigo territorial.
El RIMI representa un avance concreto, y los instrumentos provinciales pueden ampliar las oportunidades. Pero su potencial será mayor si los empresarios pueden acceder a información clara, procedimientos previsibles y reglas de compatibilidad transparentes.
El verdadero desafío ya no consiste únicamente en conceder incentivos. Consiste en convertirlos en inversiones que, sin ellos, se postergarían o directamente no se realizarían.